• 早在两个月前,高盛分析师就直言,三项试验中至少需成功两项,方能支撑当前的估值倍数;
• remibrutinib的成功,让人们看到了BTK抑制剂打破肝毒性“魔咒”的希望;
• pelacarsen的失败给其他正在开发新疗法以降低 Lp(a) 水平的公司带来了压力;
• 诺华股价真正的溃败,发生在遗传病药物del-desiran失败后。
一周之内,三场大考,两败一胜,股价一日暴跌近14%,年内涨幅几乎归零……诺华16倍市盈率的估值溢价,正面临“审判日”。
这场变局并非毫无征兆。早在两个月前,高盛分析师James Quigley就曾直言,三项试验中至少需成功两项,方能支撑当前的估值倍数。
一语成谶。心血管药物pelacarsen和遗传病药物del-desiran相继折戟III期,仅多发性硬化药物remibrutinib撑起大局,加之CAR-T疗法rap-cel因患者死亡被叫停八项自免试验——诺华的“增长故事”,还讲得下去吗?
16倍市盈率的赌局
7月20日,路透社一篇报道将市场目光锁定在上述三款药物下半年即将揭晓的III期试验上。
彼时,分析师将这三款疗法视为诺华进入下一个十年的三大增长引擎,三者峰值年销售潜力合计超过100亿美元,有望抵消诺华畅销药Cosentyx和Kisqali未来几年专利到期造成的损失。
部分分析师警告,市场对这些关键试验的乐观预期,已基本反映在诺华行业领先的16倍市盈率中。换句话说,股价里的“潜在利好消息”已经提前兑现。
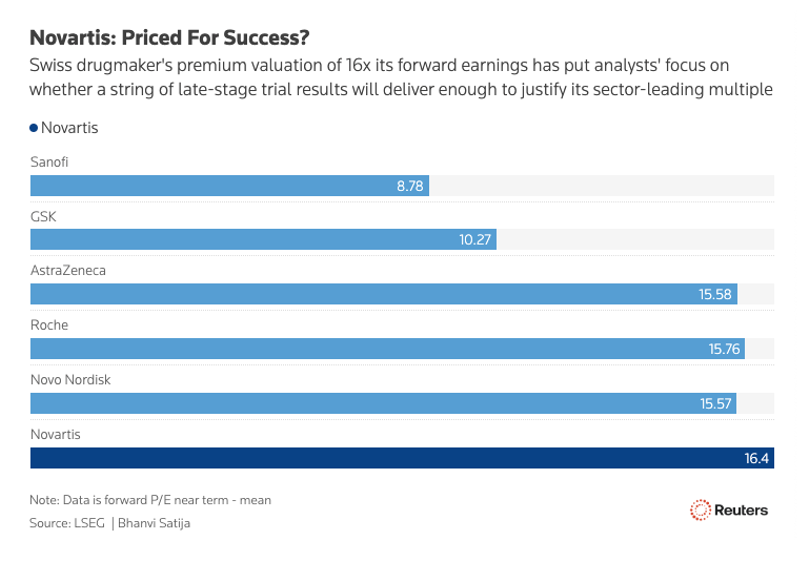
“在16倍市盈率下,确实需要那些增长引擎落地。”Jefferies分析师Michael Leuchten表示。
高盛分析师Quigley的预测更为直白,诺华三项试验中至少需要有两项成功,否则16倍的市盈率将非常脆弱。
进入9月,决定这场赌局胜负的三项结果陆续揭晓。
BTK的胜利:打破肝毒性“诅咒”
率先披露的是remibrutinib的III期结果。
9月1日,诺华公布了其治疗复发型多发性硬化症(MS)的III期REMODEL-1/-2试验的积极顶线结果,remibrutinib在降低年复发率(ARR)和减少脑部炎症病灶方面,优于赛诺菲的特立氟胺。
更重要的是,remibrutinib未发现令人担忧的肝脏安全性信号,包括未出现Hy's Law病例(严重药物性肝损伤的警示信号)。这一结果的意义,远不止“又多了一款有效的MS药物”。
多年来,BTK抑制剂在MS治疗中的应用,一直受肝毒性问题困扰。
赛诺菲的tolebrutinib曾因药物性肝损伤被FDA暂停几项针对MS和重症肌无力(MG)的III期试验,治疗非复发性继发进展型多发性硬化(SPMS)的上市申请也被拒绝,FDA完整回复函(CRL)指出了其严重的药物性肝损伤风险,包括六例Hy's Law病例。
罗氏的fenebrutinib也曾在2023年因两例肝酶升高病例而被FDA部分暂停临床试验,近期又在III期研究中出现一例Hy's Law病例。
此次remibrutinib的成功,让人们看到了BTK抑制剂打破肝毒性“魔咒”的希望。这款产品已在去年9月获FDA批准用于治疗慢性自发性荨麻疹,诺华计划明年在全球提交复发型MS的上市申请,之后还有全身型重症肌无力(gMG)、SPMS的适应症在开发中。
拓展阅读
华尔街的反应热烈而明确。消息公布当日,诺华股票上涨7%,至每股约160美元。
美国知名投行William Blair随后在一份投资者报告中指出:“在复发性MS患者的汇总人群中,remibrutinib是第二款与特立氟胺相比,在疾病进展方面达到统计学显著性的BTK抑制剂。”而另一款达到这一标准的BTK抑制剂是罗氏的fenebrutinib。
William Blair同时强调,安全性很可能成为这两种药物竞争的关键战场,并预计它们的安全性对比将受到严格审查。
“总体来看,remibrutinib至少是一款best-in-class的口服药物。”瑞银分析师Matt Weston在报告中写道。
路透社称,分析人士表示,如果研发成功,该药物在所有适应症中的年销售额峰值可能高达90亿美元。
一片叫好之外,Seeking Alpha投资组组长Edmund Ingham给出的判断冷静而克制:“虽然今天的消息对诺华来说显然非常利好,但我认为remibrutinib的成功在很大程度上已经反映在了这家制药公司的估值中。”
这一观点很快得到了应验。
Lp(a)疗法折戟,问题在哪里?
9月4日,反义寡核苷酸(ASO)疗法pelacarsen的III期HORIZON试验结果也迎来宣判。
这是全球首个尝试验证降低脂蛋白(a)[Lp(a)]水平是否能改善心血管结局的临床试验,在全球42个国家共计入组了8323名患者。
William Blair分析师曾估计,如果pelacarsen的试验成功了,仅在美国,其年销售额峰值就可能达到60亿美元。在外媒CNBC的报道中,分析师此前预测的峰值年销售额约为40亿至50亿美元。
结果 Lp(a) 降下来了,却未能转化为心血管风险的降低。诺华研发总裁兼首席医疗官Shreeram Aradhye直言:“这些结果并非我们所期望的。”
拓展阅读
结果公布后,人们开始探讨这项试验失败的原因。
一种较为主流的观点认为,pelacarsen可能未将 Lp(a) 水平降低到足以产生疗效的程度。在以往的研究中,该产品平均可将 Lp(a) 水平降低72%。虽然此次诺华和Ionis均未提供具体数据,但据外媒报道,本次试验中观察到的降低幅度“与之前观察到的幅度一致”。
“对于某些特定资产,如果其对 Lp(a) 的抑制作用比pelacarsen更强,则可能成为进一步开展临床开发的动力,尤其是在基线 Lp(a) 水平较高的患者亚群中。”William Blair表示。
花旗分析师也表达了类似的观点:“我们不会宣布该机制已失效”,并补充道:“如果心血管获益需要跨越一个生物学阈值,那么更强的靶点抑制作用可能至关重要。”
因此,仅凭“未达主要终点”这一顶线结论还不够,必须看详细数据,才能判断这次失败到底是真无效,还是统计学上差了一点。
pelacarsen的失败给其他正在开发新疗法以降低 Lp(a) 水平的公司带来了压力。诺华宣布消息后,合作方Ionis及安进、礼来、NewAmsterdam Pharma等一众公司的股价都随之下跌。
花旗分析师表示,安进的olpasiran面临最明显的影响(安进盘后下跌约5%),而礼来的lepodisiran正在更广泛的患者群体中试验,包括一些尚未确诊心血管疾病的患者,这可能限制诺华失败对其的直接影响。
Lp(a)赛道上一众中国药企可能也需要重新评估其管线。此前,恒瑞曾以2亿美元首付款将HRS-5346海外权益授权给默沙东,石药集团的临床前小分子YS2302018也被阿斯利康以约1亿美元首付款拿下。另外,舶望、靖因、信立泰、中生制药等公司的产品也已进入早期临床。
事实上,早在HORIZON试验结果公布前,就有人猜测它不太可能成功。
瑞银分析师早前曾预计,pelacarsen的相对风险降低幅度达到12%左右即可达到统计学意义,但临床医生可能希望看到15%或更高的降低幅度,才能认为结果具有明确的意义。
在试验通过第二次中期分析且未被中止后,美国银行的分析师也曾表示过担忧,认为这意味着pelacarsen的疗效可能较低。
许多投资者此前已将此次试验视为风险较高,预计只会获得中等程度的收益。这或许可以解释为什么诺华的股价反应相对温和,消息公布后盘后交易中仅下跌3%。
AOC遇挫,Avidity收购价值重估
诺华股价真正的溃败,发生在抗体寡核苷酸偶联物(AOC)del-desiran失败后。
9月8日,诺华宣布del-desiran治疗1型强直性肌营养不良症(DM1)患者的全球III期HARBOR研究未达主要终点。
当日,这家瑞士制药巨头的股价暴跌近14%,创2020年3月以来最大单日跌幅。
诺华首席医疗官Shreeram Aradhye表示:“开发针对DM1等复杂疾病的疗法仍然充满挑战,挫折也是科学进步的一部分。”他还补充说,公司仍然致力于为del-desiran 项目找到最合适的开发路径。
据Cantor Fitzgerald分析师Eric Schmidt推测,手部放松测试中“高度的变异性”,正是“绊倒”诺华这项研究的因素。HARBOR研究的主要终点为视频手部张开时间(vHOT),这是一种新型手部肌强直测量指标。
值得一提的是,另一家正在研发类似DM1疗法的公司Dyne,也在研究中采用vHOT作为主要终点。不过其首席科学官曾在今年6月的Jefferies医疗健康会议上承认:“像DM1这样临床表现具有异质性的疾病,vHOT在支持完全批准方面是一个不完整的指标。我们曾提议将vHOT作为中期临床终点(ICE)。”
他进一步表示,在与FDA的沟通中,后者也承认,vHOT是对DM1异质性的一种不完整衡量。此外,仅vHOT改善对于DM1的异质性来说也是不完整的。其临床意义有限。
del-desiran是诺华去年以120亿美元收购Avidity Bio后获得的三项AOC疗法之一,也是该笔交易的核心资产。诺华曾称其有望成为年销售额达50亿美元的重磅药物。此次临床失败,也让这笔巨额并购的战略价值受到市场重新审视。
Jefferies认为,此次挫折使得Avidity收购案引发了争议,“问题不仅限于这次失败的试验,因为在收购时,还有其他拥有不同数据和不同方法的资产可供使用。”因此,这些负面结果“很可能会再次引发人们对诺华尽职调查和业务拓展方法的质疑。”
巴克莱分析师也指出,del-desiran的失败令人怀疑此次收购的有效性,以及该公司通过并购来抵消专利即将到期的影响的能力。他们预计,诺华的股价表现将大幅低于行业平均水平,其目前较同行高出约20%的估值溢价也值得商榷。
尽管遭遇挫折,但诺华近期仍表示,预计到2030年其销售额将平均每年增长5%至6%。不过分析师们对此持怀疑态度。
Jefferies表示,如果没有进一步的并购,诺华的增长目标很可能被认为是无法实现的。业务拓展和并购可能仍然是管理层实现长期中等个位数增长目标的关键部分。
编辑 | 姚嘉
yao.jia@PharmaDJ.com
访问研发客网站,深度报道和每日新闻抢鲜看