点击上图领取研发客临床年会免费参会名额
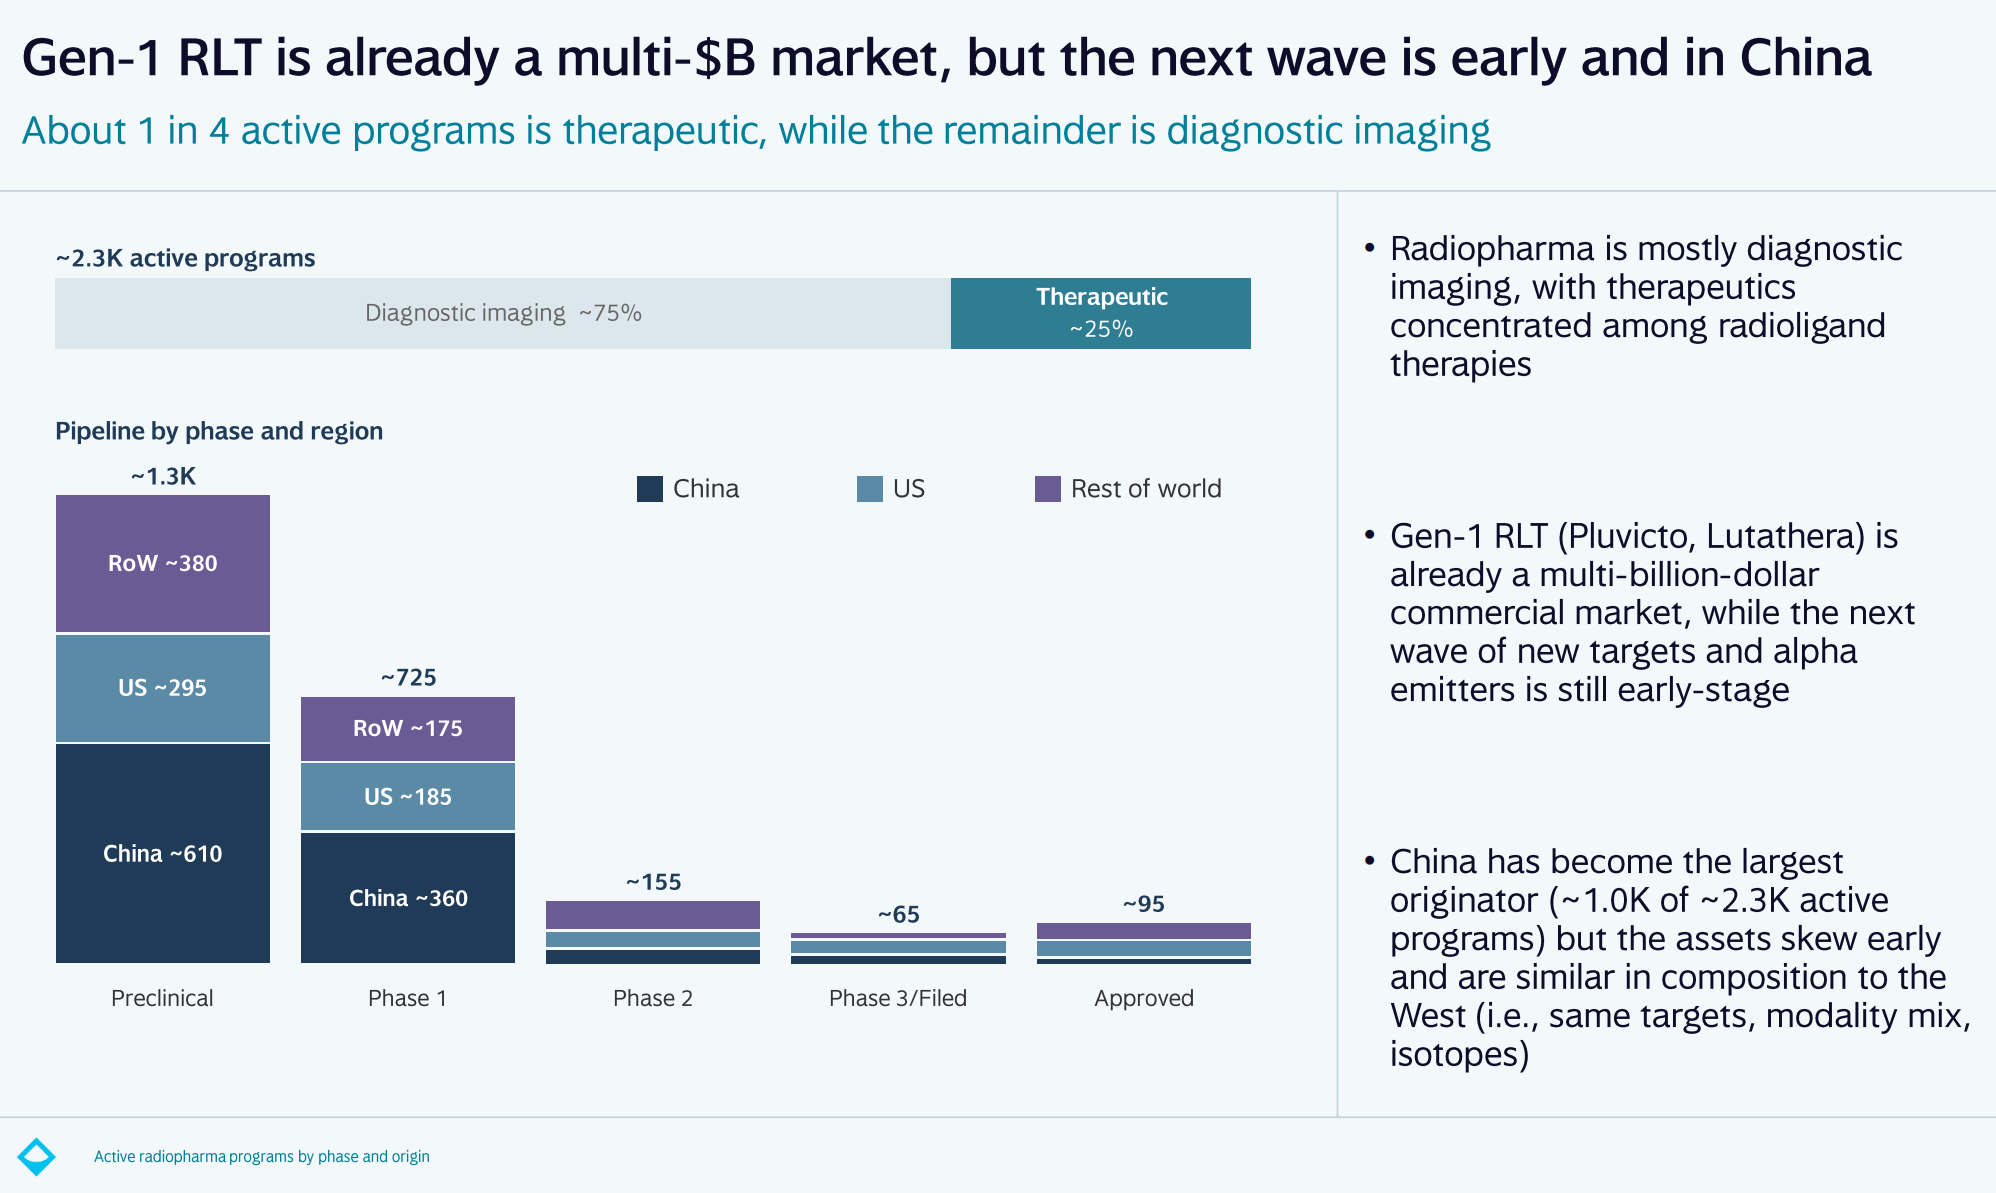
生物医药AI情报平台Sleuth Insights最新发布的报告《Radiopharma Intelligence Report,Q3 2026》显示,中国已成为全球放射性药物最大的管线来源地。
来源|Sleuth Insights
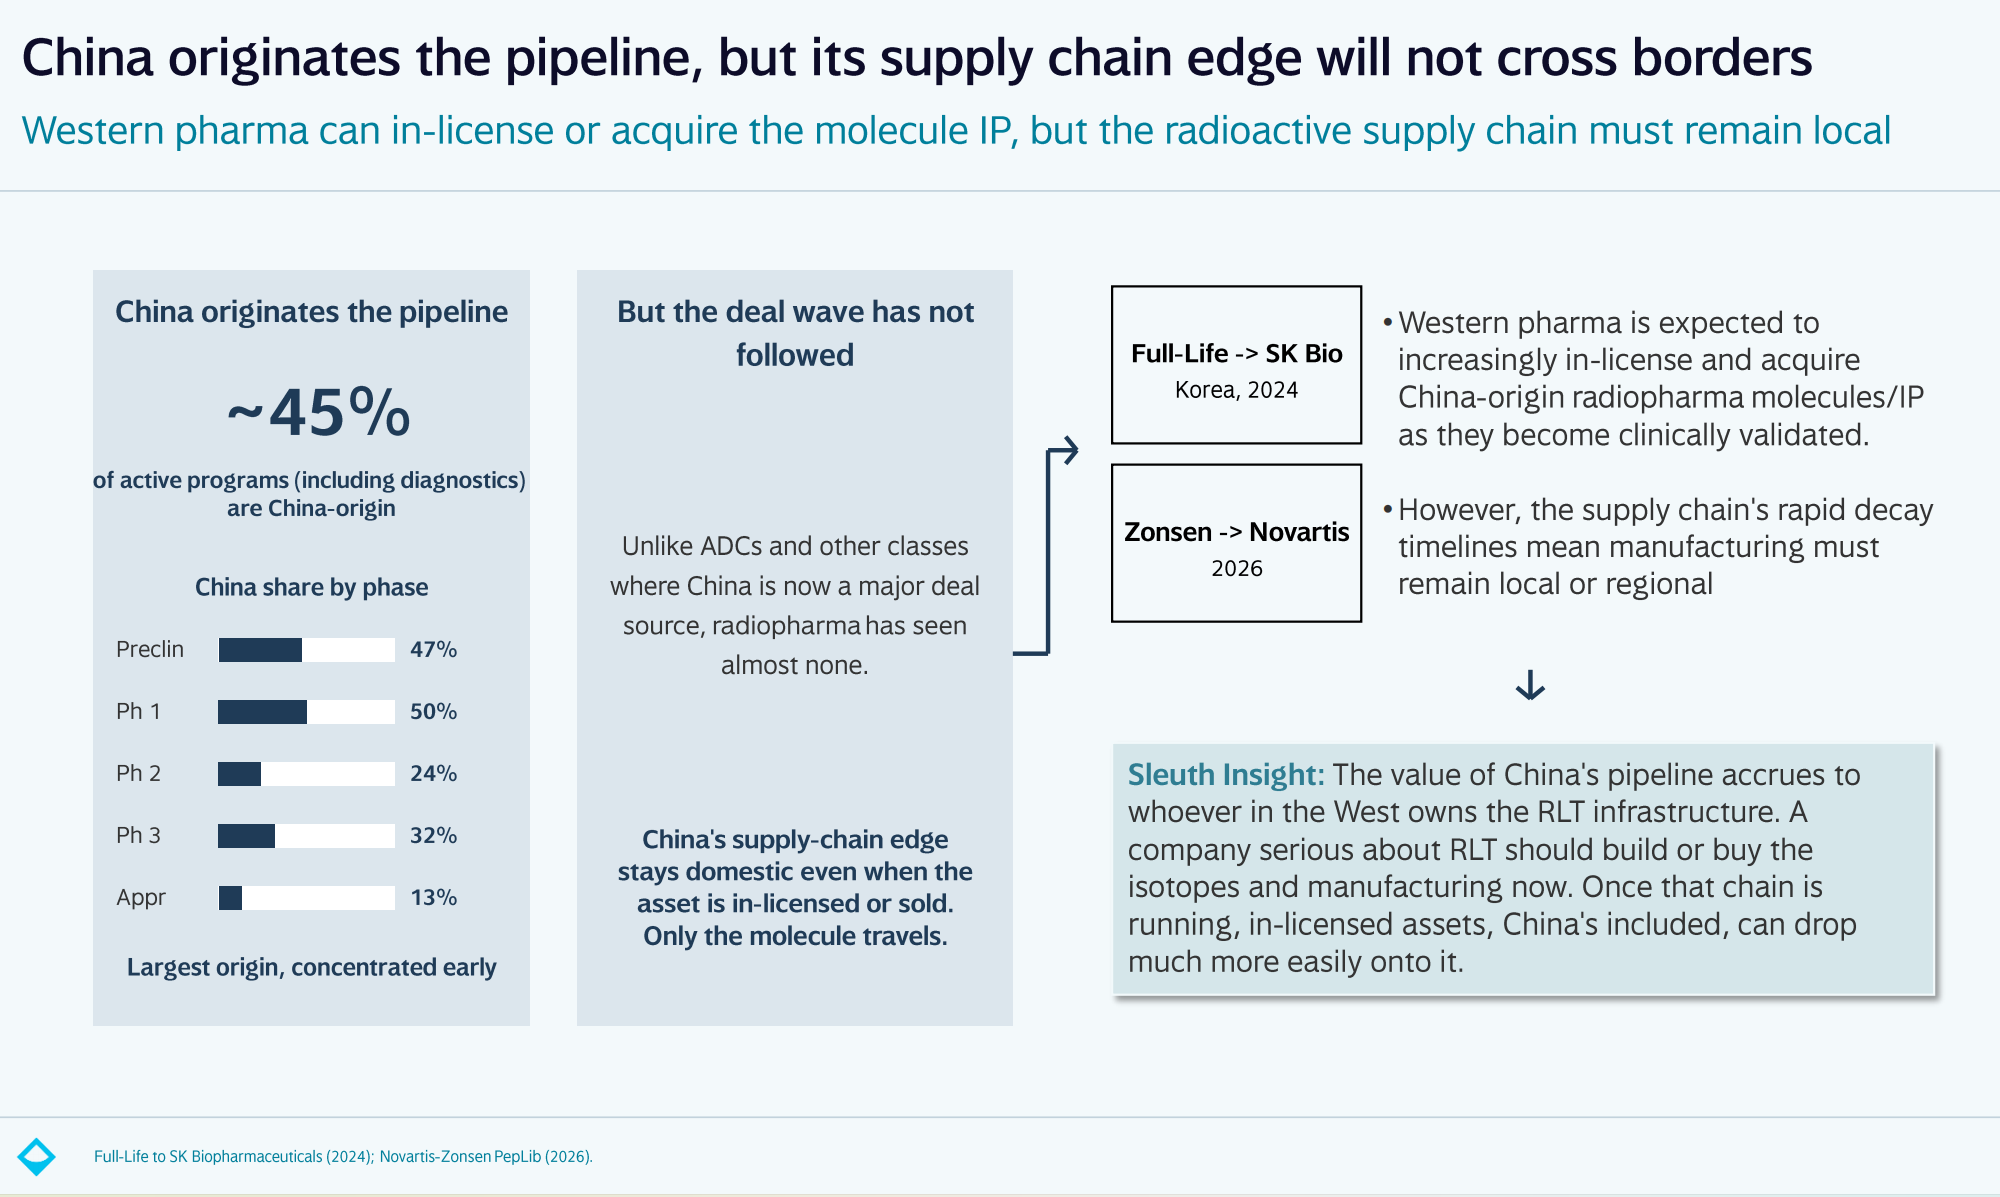
报告统计,全球约2300个活跃放射性药物项目中,中国原产约1000个,占比约45%(含诊断影像)。但中国资产明显偏早期:临床前阶段占全球47%,I期占50%;到II期降至24%,III期32%,获批上市仅13%。
矛盾在交易端。与ADC等领域不同,放射性药物尚未出现中国对外授权浪潮。报告仅提到辐联科技授权SK Bio(2024年)、中晟全肽授权诺华(2026年)等零星案例,而最近中国分子开始被西方关注,如博锐创合与诺华高达9亿美元总额的交易,但整体来看,规模远未成势。
报告还显示,2021年至2026年,全球放射性药物交易额从15亿美元升至90亿美元,年化约135亿美元,但约92%的交易发生在西方内部,跨境交易极少。
Sleuth Insights指出,制约因素在供应链。放射性药物从同位素生产、药物制造与放射标记,到专业物流、核药房和患者输注,每一环节都被半衰期约束。Ac-225半衰期约10天,Pb-212仅小时级,这决定了制造和交付必须本地化或区域化,无法像普通分子那样跨境。
Sleuth Insights的判断是,西方药企可以引进或收购中国放射性药物分子,但放射性供应链必须留在本地。报告预测,到2027年,西方对中国原产的放射性药物资产的引进将明显增加。对中国企业而言,如果只卖分子,可能沦为早期资产提供方;要分享更多价值,需要提前绑定区域供应链、临床验证和交易结构。
拓展阅读