2026年10月25日,清华大学全球证券市场研究院、濠麦科技联合我国BD交易成果研究在中国医药创新促进会主办的第十一届医药创新与投资大会上首次发布。三方联合研究构建并验证了“管线r-NPV+专利CIPV”双维估值模型,并利用上市公司市场数据完成初步校验,旨在为BD交易中的潜力项目筛选、交易价值评估及管线定价提供一套客观、科学、可追溯的估值参考体系。
在《医药工业发展“十五五”规划》发布实施元年,在中国生物医药BD交易已经成为全球关注焦点之际,研发资产定价成为行业核心痛点,也是一直以来生物医药行业的难点,一条II期管线价值几何、一个技术平台如何报价、一笔BD交易定价是否合理,业内缺乏公认的评估标准。
一套新口径:
传统方法研发资产面前的挑战
对投资机构而言,这个问题并不陌生。
1)市场法:资产找不到可比标的,传统PE/PS估值框架根本无法反映尚在研发中的管线价值;
2)收益法(r-NPV)参数敏感:理论上最主流的risk-adjusted NPV,要求尽可能精细的分析假设,参数一旦粗糙,结论可能天差地别;
3)早期资产无法评估:技术平台与临床前早期管线,行业长期缺乏成熟估值方法,而这恰恰是BD交易中数量最多、最容易买贵买错的资产类别。
本次研究针对上述缺陷,设定两条互补路径:管线r-NPV分析精准化,以及专利CIPV分析补位,用可量化的专利组合指标,为技术平台与早期管线提供估值依据。
管线r-NPV:两个关键环节精准化
本次管线估值研究重点强化了两个环节:
1)药物定位:针对细分人群开展详细的药物对比研究,基于临床研究结果区分BID(同类最优)、BIC(同类最佳)、FIC(同类首创)、Follow(跟随),先定位、再定价。药物在竞争格局中的位置,直接决定峰值市场份额假设的取值区间;
2)销售峰值预测:从细分人群流行病学出发自下而上推算患者池,关键参数按中国、美国、全球三个市场分别设定,避免用整体市场规模替代真正可及的患者人群,这是r-NPV结果失真的最常见来源。
3)验证结果:覆盖17家公司、近200条管线的测算显示,r-NPV估值与资产实际价值呈现显著相关,模型具备定价参考力,而非纸面推演。
完整案例分析:B7-H3 ADC
研究选取市场权益结构复杂的B7-H3 ADC药物DB-1311(BNT324)作为完整拆解案例,展示模型如何处理真实的交易场景:
1)权益结构:前列腺癌适应症拥有100%大中华区销售权益、部分美国销售权益(假设50%),以及大中华区和美国以外的BD里程碑与销售提成权益;其他肿瘤拥有100%大中华区销售权益及大中华区以外的BD里程碑与销售提成权益;
2)竞争格局:全球多中心III期临床的B7-H3 ADC仅有3个,中国1个;已披露I期数据的同类药物中,DB-1311相对较好,具备成为BIC的潜力;跨机制对比中,其在mPFS与mOS的末线表现可媲美一线Pluvicto;
3)关键假设:美国mCRPC患者约133,882 例、中国约53,820例;ARPI经治未化疗人群治疗比例取53.6%;潜力峰值渗透率20%;BIC/BID潜力市场份额100%;年治疗费用美国取16万美元、中国取10万元。
测算结果显示,美国市场2040年销售额峰值约32.8亿美元;在折现率r =10%、渗透率20%的基准情形下,50%美国销售权益的r-NPV约7.17亿美元,中国销售权益的r-NPV约1.71亿元,中美以外市场以里程碑加销售提成变现的BD权益r-NPV约29.07亿元,三项合计,该资产在这一细分人群上的估值约 78.6亿元人民币。
从竞争定位到患者池、从权益拆分到分市场折现,每一个数字都可回溯到具体假设。
专利CIPV:
给技术平台与早期资产可量化尺子
管线越早期、越平台化,临床数据越少,传统估值越无从下手。本次研究用1800余篇专利给出了另一条路径,构建专利组合价值指标CIPV,模型公式为:
CIPV = α₁·lgFC + α₂·lgNC + α₃·lgFS + α₄·lgBC
其中FC、NC、FS、BC分别对应专利族规模、专利被引、专利族状态、科学关联度等组合质量维度,系数由市场数据回归确定。
验证结果(对投资机构最有价值的部分):
1)19家公司1800余篇专利的测算显示,专利评估结果与资产价值显著相关;
2)Spearman相关分析显示,CIPV与企业当前市值保持中等程度正相关,其中 Current Total CIPV 与 Granted Active CIPV 相关性最强,且P<0.05,达到统计学显著;
3)在控制企业营业收入后检验独立解释力,多项专利价值指标仍保持显著正向关联,即CIPV不是营收的代理变量,而是承载了营收之外的增量价值信息(研发平台质量与技术壁垒)。
换言之,一家尚无产品收入的平台型公司,其专利组合的质量结构已经被市场定价,这为早期技术平台交易、平台型公司投资提供了目前行业内少有的、经数据验证的量化参考。综合模型来看,在控制其他变量和年份差异后,总资产、管线估值和当年 CIPV均与企业市值呈显著正向关联。
对投资机构:
三个可以直接落地的应用场景
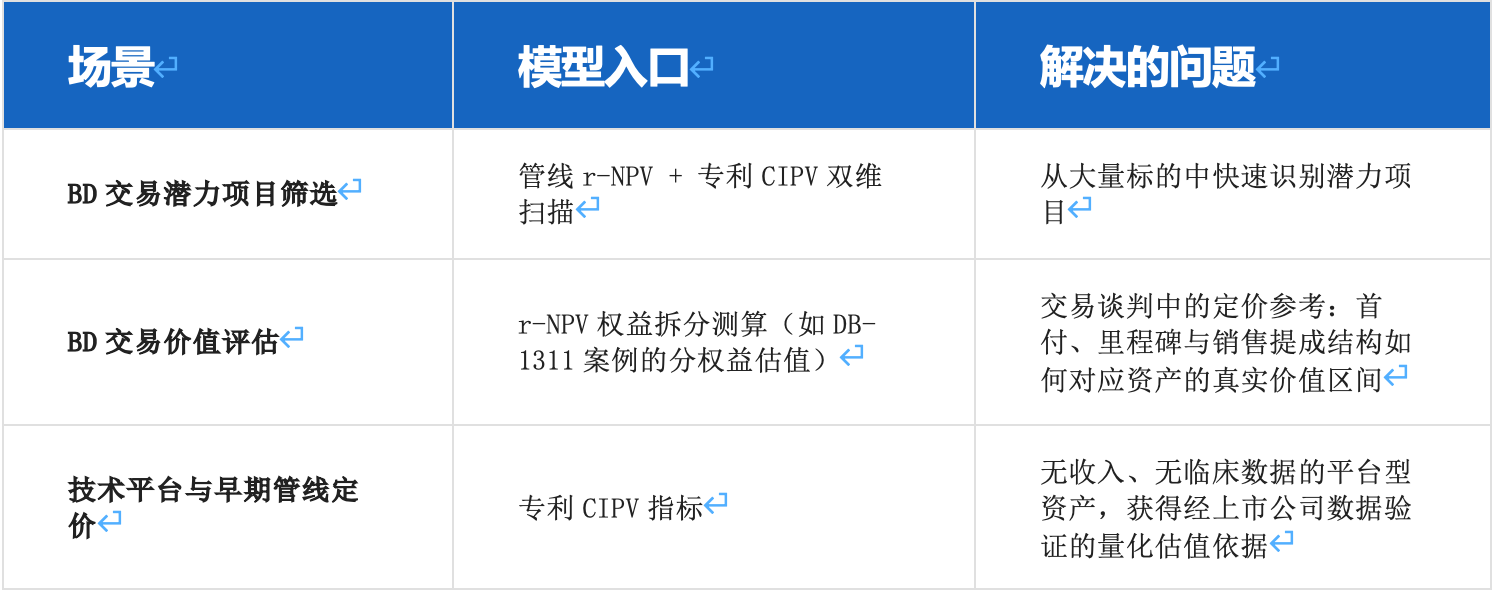
本次研究首次以抗体为细分领域,构建全球技术生态系统开展分析。基于细分领域的市值技术评估,可能对跨领域大药企分析失真,但可作为传统金融估算的补充。后续将继续围绕“管线+专利”评估进行进一步深化研究,以便于更好的为BD潜力项目筛选、BD价值评估、技术平台和早期管线定价服务。
说明:本研究由清华大学全球证券市场研究院、珠海横琴濠麦科技有限公司联合完成,于中国医药创新促进会主办的第十一届医药创新与投资大会正式发布。本次报告为学术研究成果,相关测算与结论不构成投资依据。