• 对依赖美元基金、跨境SPAC、PIPE融资的中国早期Biotech而言,融资渠道的结构性收窄不容低估;
• 我们初步理解及判断,最终规则在豁免范围上存在放宽可能,但在六大类禁止性技术、七类受控交易的整体框架上回退空间有限;
• 建议中国Licensor与跨境交易各方对交易结构作三重检视;
• 建议从知识产权策略与数据合规协同的视角,制定出海风险布防方案。
撰文| Lily Wang(王莉莉)、 Violet
2026年10月22日,美国财政部投资安全办公室发布163页拟议规则制定通知(NPRM),落实《全面对外投资国家安全法》(COINS Act),首次将“生物技术”正式列入美国对外投资安全监管的“敏感技术”清单。这是美国联邦层面第一个限制对外制药产业投资的提案,覆盖范围涵盖六大类技术、七类受控交易,公众意见征询截至2026年12月7日。
一周前的10月16日,中国商务部、科技部刚发布2026年第48号公告,拟将5项生物医药技术列入《中国禁止出口限制出口技术目录》。
中美两国政府前后脚出台、方向相反的监管动作,正在把生物技术领域的双边博弈推向“资本筑墙+许可通航”的新阶段——资本通道在双向收紧,授权通道仍保留豁免。本文按规则概览、核心内容深潜、中美对照、对MNC与中国Biotech影响、合规指引的顺序逐层解析。
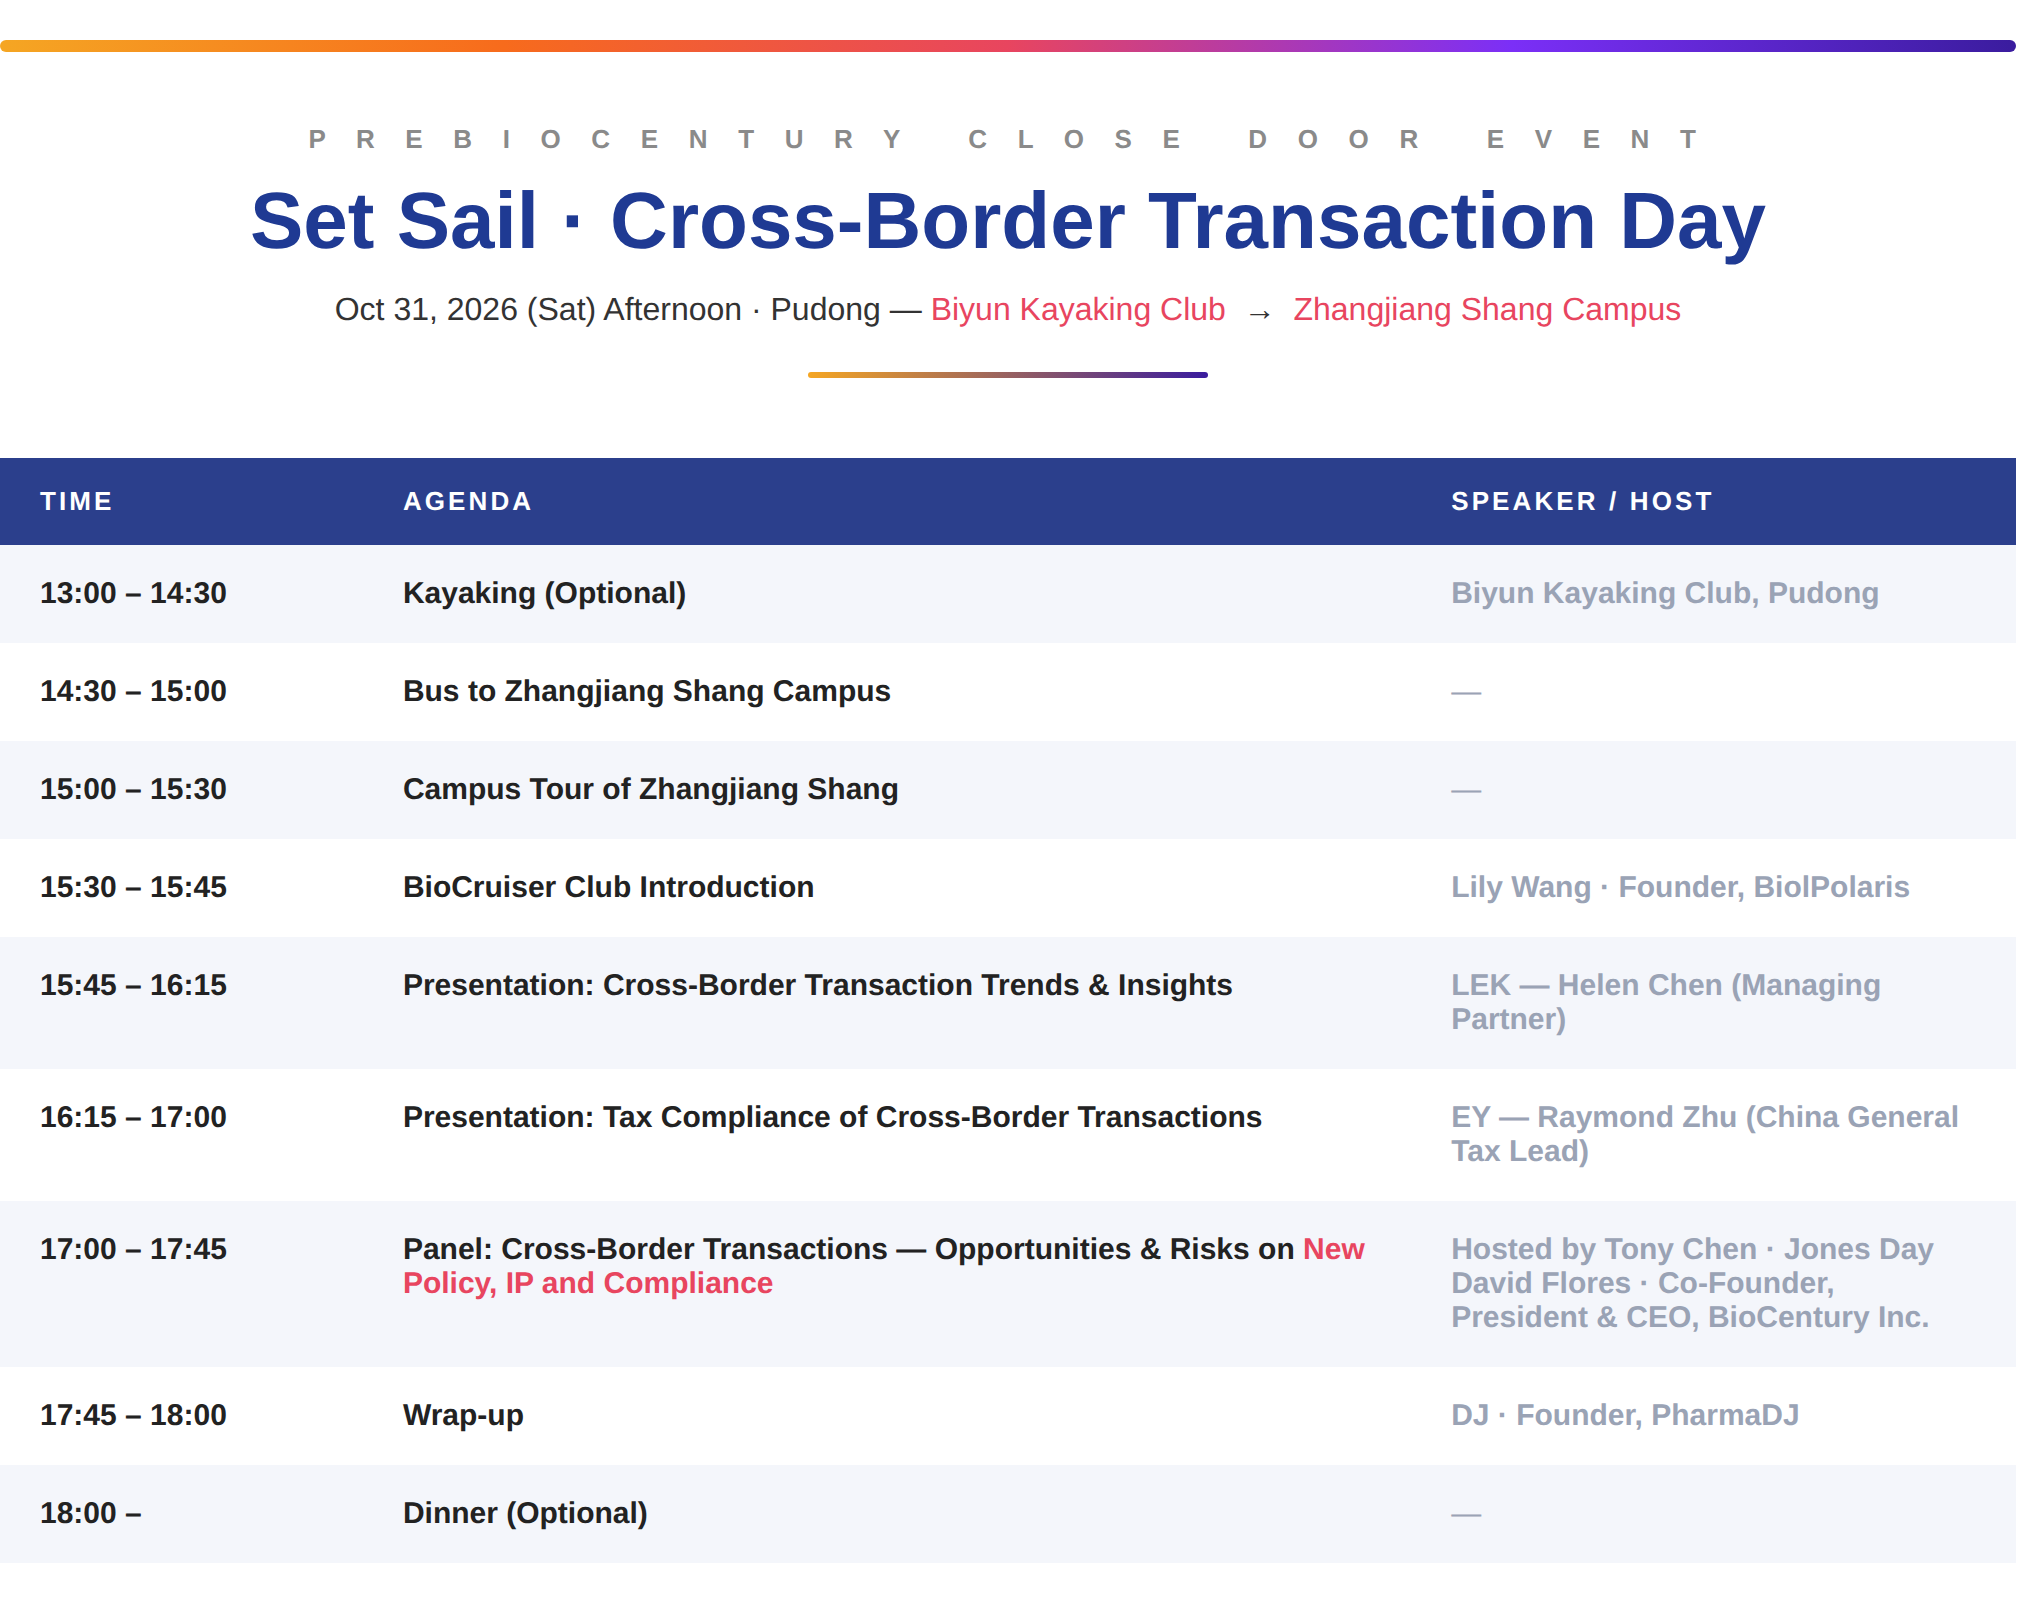
10月31日,首家报道COINS 的媒体Biocentury、法律咨询专家等应邀讨论COINS语境下的跨境交易应对策略(讨论会议程见下图)。
报名参会请邮件联系:lily.wang@bioipolaris.com
规则概览:扩容敏感,即时缓冲
本次NPRM的法律基础是2025年12月随《2026财年国防授权法》(NDAA)一并通过的COINS法案,授权财政部对涉及“受关注国家”(country of concern,含中国内地、香港、澳门)的对外投资实施“申报+禁止”两轨管理。此前美国财政部已依据2023年拜登行政令与2024年最终规则,建立“对外投资安全计划”(OISP),覆盖半导体与微电子、量子信息技术、人工智能三大领域,并于2025年1月2日正式生效。
本次NPRM在此之上扩容至六大敏感技术领域:半导体与微电子、人工智能系统、量子信息技术、高性能计算与超级计算、高超音速系统,以及新增的生物技术——这也是COINS法案未点名、由财政部在规则制定中首次明确增列的领域。
财长贝森特(Scott Bessent)在公告中明确:该草案“强化现有的对外投资安全计划,防止对手利用美国资金发展可能威胁美国国家安全的关键技术”。草案的合规缓冲设计相对克制:5万美元以下小额投资豁免;公开市场证券买卖、指数基金、二级市场交易原则上不受影响;以美国人士在交易时“已知”(knowledge)相关技术落入受限范围作为归责要件。规则尚未生效,公众意见征询截至2026年12月7日,财政部须最迟于2027年3月13日前完成最终规则制定。
核心内容深潜:六类技术,七类交易
生物技术项下,NPRM拟将以下六类纳入禁止性技术范围:(1)特定生物衍生化合物或材料;(2)脑机接口;(3)生物制造设备及设施;(4)涉及生物设计、测序及其他相关活动的生物技术或设备;(5)生物信息学工具;(6)用于自动化科学发现或实验的硬件或软件。该范围明显超出传统生物武器与病原体范畴,已延伸至利用生物系统开展的小分子、疫苗、细胞及基因疗法、单抗等药物相关活动。
受控交易共七类:①股权/或有股权收购;②可转股债权融资;③设立合资企业;④或有股权转换;⑤绿地投资/扩建;⑥美国人士指示外国人交易;⑦作为LP投资非美基金。
值得关注的是,NPRM在受控交易范围之外明确列出豁免清单:纯许可交易(pure licensing)、按服务收费的研发合作(fee-for-service research)、公开市场证券投资、二级市场交易、投资基金中的一般LP承诺等,原则上不纳入受控交易范围。这意味着中国Biotech最为关注的License-out路径,以及跨国药企普遍采用的纯授权+里程碑付款模式,整体保留在豁免通道内。
但“授权+入股”复合结构(如License-out附带股权认购)、共同投入共担盈亏的合资安排、跨境SPAC/可转债融资等新型合作模式,可能同时落入受控交易与禁止性技术范畴,须单独评估。波士顿生物技术协会MassBio已公开警告:COINS法案细则必须精准定位,否则将冲击支撑美国制药管线的国际授权合作链条。
这一点与一周前中国商务部对48号公告所作“对不涉及所有权转让的对外授权模式适用自动许可”的便利化安排,形成了呼应——两国监管层均在为授权交易留出豁免通道。
中美对照:资本墙与出口锁
将本次NPRM与一周前的中国商务部48号公告并置观察,两国监管在方向、对象、工具与边界上呈现“镜像式”差异。中国从出口端锁技术,美国从投资端锁资本,两国政府选择的政策杠杆不同,但共同形成了对“资本—技术”双向跨境流动的对称性收紧。
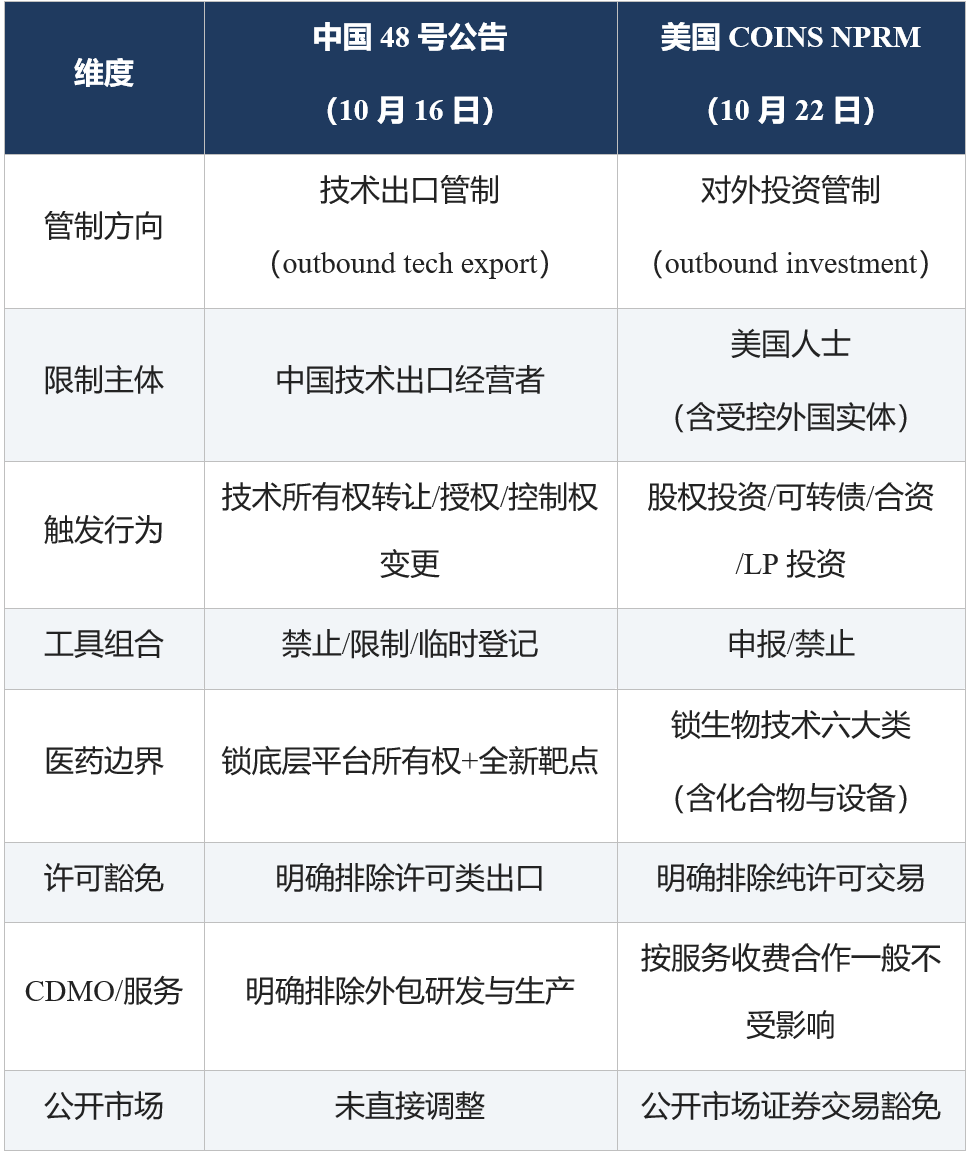
中美生物技术管制措施八维比较
在八维对照之外,更值得关注的是两套规则在“复合交易”上的处理差异:中国以“许可≠转让”作为定性核心,强调不涉及所有权让渡的对外授权不落入禁止类;美国以“投资≠许可”作为豁免核心,强调纯许可交易不落入受控交易。规则逻辑不同,但效果部分重叠——对纯授权、CDMO/fee-for-service合作、公开市场投资等常规商业路径均保留通道,对涉及股权与控制权的复合交易则收紧管控。
两国监管层均将许可交易作为豁免通道保留,反映对全球创新药研发链条相互依赖性的共同认知。
对MNC与中国Biotech影响:双向承压,链条重塑
其一,对MNC而言,纯授权交易路径未被阻断。NPRM明确将普通License-out、首付款+里程碑+销售提成模式、按服务收费研发合作排除在受控交易之外,辉瑞、BMS、阿斯利康、诺华等以现金换权益的传统BD模式整体仍可推进。但若交易结构包含股权认购、合资设立、可转债融资等“资本+授权”复合成分,则可能同时落入受控交易与禁止性技术范畴,需在交易时间表中预留合规审查期。MNC的法务与BD团队须重新审视交易模板,识别其中可能触发COINS审查的成分。
其二,对中国Biotech而言,纯License-out模式受冲击有限,但美资股权融资路径将明显收窄。以中国Biotech为标的的美资股权投资、可转债融资、绿地扩建、合资合作,若涉及上述六大类生物技术之一,可能直接落入禁止性范围。对依赖美元基金、跨境SPAC、PIPE融资的中国早期Biotech而言,融资渠道的结构性收窄不容低估。
今年以来,政策东风强劲赋能产业,生物医药首入新兴支柱产业,《医药工业“十五五”规划》锚定发展新坐标。“十五五”规划领航,前三季度1类创新药获批60款,对外授权总额突破1300亿美元,出海模式从单一授权向NewCo、Co-Co等多元模式纵深拓展,AI技术全面融入分子发现与临床设计,中国医药企业正以更加积极的姿态深入参与全球研发与价值创造。这一管道若因复合交易结构受阻,对中国Biotech的现金流影响将远大于同期美资股权投资的下降。
其三,对跨境合作研发与NewCo架构的冲击最为复杂。NPRM对“美国人士指示外国人交易”的纳入,意味着即便由境外子公司出面投资,只要母公司层面有指示安排,仍落入受控范围。NewCo架构下,若涉及美资股权+管线许可的复合结构,须就平台隔离与许可范围作更精细的切割,避免被定性为“借道投资”。这与一周前中国48号公告对CGT/小核酸平台所有权的“拔根式”转让禁令形成呼应:两国监管层都把平台所有权作为不可让渡的核心资产。
其四,需识别反方观点的合理性。一种有力的反对意见是:美国制药商正日益依赖中国Biotech的新药管线——据彭博社报道,2026年大型制药企业的许可合作中约有一半项目来源于中国,今年前24周向中国企业支付的预付款已达45亿美元。若COINS细则过严,将反向冲击美国制药管线的补货能力。这一观点具备产业基础,也是MassBio公开呼吁规则精准化的核心动因。
我们初步理解及判断,最终规则在豁免范围上存在放宽可能,但在六大类禁止性技术、七类受控交易的整体框架上回退空间有限,企业仍应按当前NPRM文本准备合规应对。
合规指引:识别申报,架构重构
第一步,技术归属扫描。MNC与中国Biotech均须对自有资产、合作项目、拟议交易中的“生物技术”成分作六类技术清单扫描,区分落入禁止性范围、可能落入禁止性范围与明确豁免三类。识别过程须留痕,由法务部门牵头形成《COINS归责分析备忘录》。
第二步,交易结构重审。重点审查交易结构中是否包含股权认购、可转债、合资设立、LP投资等“资本成分”,以及该成分是否指向禁止性技术;纯License-out结构应保留,复合结构应考虑切割为“许可+独立投资”两条独立通道,避免许可协议被穿透认定为投资行为。
第三步,美资成分评估。中国Biotech若依赖美元基金、跨境SPAC、PIPE融资,须就拟议融资的来源国、出资人身份、交易结构作COINS归责评估,必要时调整融资架构或引入非美资替代方案。同时关注“美国人士指示外国人交易”的归责要件,避免因母公司指示而被穿透。
第四步,关注规则演进。NPRM意见征询截至2026年12月7日,最终规则最迟于2027年3月13日前出台。MassBio等产业组织已公开呼吁规则精准化,最终版本对许可交易的豁免范围、合资认定的细化标准仍可能调整。建议在12月7日前组织内部反馈,并通过行业组织集中提交操作性行业意见。
知识产权与数据合规双重审视
NPRM的生物医药类“禁止技术”,覆盖小分子、细胞与基因治疗、重组治疗蛋白等几乎全部主流成药模态。从知识产权策略视角看,本次扩容的关键分野不在技术模态,而在交易的对价结构:传统资产许可(in-licensing)与费用化研发服务合作不构成“受覆盖国家安全交易”。
换言之,国外药企以首付款、里程碑与销售分成换取大中华区以外权益的纯许可模式仍在通航范围之内,BMS 与恒瑞高达152 亿美元的13个早期项目合作即属此类。我们建议中国 Licensor 与跨境交易各方以此为基线,对交易结构作如下三重检视:
(一)资本条款与 IP 条款的严格解耦。涉及取得股权、可转股或附带特定权利的债权融资、绿地投资、合资企业创设及特定 LP 投资的交易均落入监管射程,辉瑞与三生合作中附带1亿美元股权投资的架构在新规下将被禁止。我们提示:许可协议中的授权对价、分润机制、专利权属、改进技术回授(grant-back)、区域分许可条款应与任何股权、可转股安排在文本与商业实质上彻底分离,避免核心 IP 条款被反规避条款“连坐”审查。
(二)NewCo股权穿透风险。现行COINS条文下,中国资本持股低于50%的NewCo不被认定为“中国实体”,但拟议规则的反规避条款可能使任何含股权成分的对华交易面临额外审查。中国Licensor在NewCo中保留股权以分享长期收益的惯常安排,恰恰是本轮规则意图穿透的重点;如需保留上行收益,可考虑以里程碑、销售分成或不可转股的利润分享权替代股权对价。
(三)“合资企业”定义的模糊射程。 财政部拒绝给出定义,仅指“双方出资/资产投入并共担盈亏”的通俗含义,且不要求设立新实体。辉瑞与信达105亿美元、12个资产的共同开发合作虽为非法人联合体,仍可能被纳入监管。2025年12月18日COINS 法案生效前完成的存量交易豁免,此后交割的交易存在追溯不确定性,签约前应取得美国 outbound investment 领域的法律意见。
数据合规是纯许可模式下的第二道闸门。许可交易虽在COINS项下豁免,但技术文档、临床数据、真实世界数据与核心IP载体的跨境交付仍受中国出境侧管制:
——人类遗传资源材料出境须依《人类遗传资源管理条例》取得科技部审批,利用我国人类遗传资源开展国际合作产生的数据出境亦需合规评估;
——临床试验数据、健康医疗数据出境须按《个人信息保护法》选择安全评估、标准合同备案或认证路径;
——美方一侧,还应关注针对敏感个人数据的DOJ数据安全计划等平行监管。我们建议在许可协议中同步设计数据交付清单、分级脱敏方案、跨境访问合规承诺、政府审批作为先决条件(CP)条款及审计权安排,使IP交割与数据合规两条线互为闭环,任一审批受阻时的费用分担与合同退出机制也应预先约定。
此外,财政部公开征求意见至2026年12月7日,并主动询问“药物化合物”是否应更精确限定于“先进或前沿技术”;BIO与MassBio均警告过度宽泛的规则将削弱美国自身创新竞争力。我们建议相关企业与行业协会把握窗口期,围绕定义收窄、许可豁免边界的明文化提交实质性意见,为后续交易争取更稳定的制度预期。
出海启示:IP 策略与数据合规的协同布防
从知识产权策略与数据合规协同的视角,我们对中国创新药企的出海安排提出如下操作建议:
交易结构:首选纯许可,慎用股权联动。优先采用“现金+里程碑+royalty”的纯许可模式,避免美方受让方附带股权投资或可转股安排;确需股权联动的,应评估在规则定稿前加速交割以锁定存量豁免窗口,并同步做数据出境合规预审。
NewCo模式重估:以美元基金设立NewCo、中国方换取股权的模式将承受额外审查压力;可用不带股权的里程碑与销售分成替代股权对价,或由中国方放弃、稀释NewCo股权,降低被认定为“受覆盖交易”的概率。
共担盈亏型合作逐案体检:“共同开发、共担成本、分享区域利润”的非法人联合体存在被认定为合资企业的风险,签约前应同时取得美国outbound investment意见与中国侧数据出境合规意见,并在合同中预留终止与结构重构的退出机制。
专利布局前置加固:资本通道收窄后,资产溢价将更依赖知识产权本身的质量与覆盖度:应在美、欧、日等主要市场完成专利族构建与 PCT 布局,使纯许可交易在“无股权”条件下仍能实现估值;同时在许可协议中落实侵权责任分担、诉讼管辖与IPR争议应对条款。
数据与遗传资源合规先行:出海交易中的技术转移与数据交付链条应前置完成合规设计——遗传资源出境审批、PIPL 数据出境路径、脱敏与最小必要原则、跨境访问管控缺一不可,避免出现“交易获批、数据出不去”的断点。
持续跟踪博弈进程:拟议规则尚未定稿,建议动态跟踪NPRM意见征集与最终规则落地节奏,优先推进纯许可友好的存量资产交易,对含股权、合资结构的交易设置观望期,并按月更新交易方所在辖区的合规清单。
结语
对企业而言,短期合规成本上升不可避免,但交易可能性未被阻断。判断交易是否落入管制范围的核心在于“成分识别”——资本成分决定是否触及COINS,技术成分决定是否触及48号公告,许可成分决定是否落入豁免。把“成分识别”作为跨境交易尽调的标准动作,是在中美双向收紧的新阶段把握“资本筑墙,许可通航”主动权的关键。
资料来源:
(1)U.S. Department of the Treasury, Notice of Proposed Rulemaking (NPRM) implementing the COINS Act, October 22, 2026(163页)
(2)《全面对外投资国家安全法》(COINS Act,作为2026财年NDAA附件于2025年12月通过)
(3)商务部、科技部公告2026年第48号(2026年10月16日)
(4)彭博社、Pharmaceutical Executive、Fierce Biotech、Talk Bio、The Catalyst Brief等媒体与机构对NPRM的解读
(5)MassBio公开声明。本文基于NPRM征求意见稿文本与权威解读撰写,最终执行口径以正式生效版本及主管机关解释为准。
作者简介
王莉莉(Lily Wang),诺中合一创始人兼CEO,科技创新创业导师。18年生物医药专利咨询经验,历任诺华、药明生物、亚盛医药及初创Biotech IP负责人,擅长新药专利全生命周期管理、全球布局、许可交易与技术转移。拥有湘雅医学院药学学士、中科院上海药物所药物化学硕士、复旦大学JM法律硕士、中欧卓越服务EMBA学位及瑞士EHL商学院HEMBA学位。2023年创立诺中合一,服务二十余家药企、基金、孵化平台及高校科研机构,助力创新药全球布局与出海。
Violet,卓纬律所数据隐私及AI治理合规顾问。18年外企法务与DPO(数据保护官)经验,先后在多家跨国药械企业及知名咨询机构负责隐私保护数据、AI治理法律合规工作,专长于生物医药与医疗器械全生命周期的境内外数据合规、跨境数据合规解决方案、AI合规及数据资产化战略规划,在临床试验数据出境、人类遗传资源合规、AI算法伦理与备案,以及IPO数据合规审查等方面积累了丰富实操经验,助力多家创新药械企业完成全球化布局与资本市场对接。