• 草案一旦落地,跨国药企将成为承接中国创新资产海外权益的核心买家。
• 具备FIC潜力的中国早期创新资产,发展可能受阻。
• 海外生物医药投资机构首先要面对的就是募资压力。
• 若BINSA能通过,授权交易被直接纳入,这将是license-in模式最大的风险。
尽管尚未成为终版规则,COINS草案还是搅动了中美生物医药跨境交易生态——跨国药企、中国本土biotech、美元投资机构三方,均将面临截然不同的机遇与挑战。研发客就此采访了多位律师以及海外机构投资者。
一位美国律师向研发客表示,该草案与议员穆勒纳尔(John Moolenaar)“纳入生物、列为禁止”的主张一致,但未纳入穆勒纳尔的核心诉求——药物授权交易,因此后续至少还会遭遇最终规则、BINSA(Biotech Investment National Security Act)立法等变数。
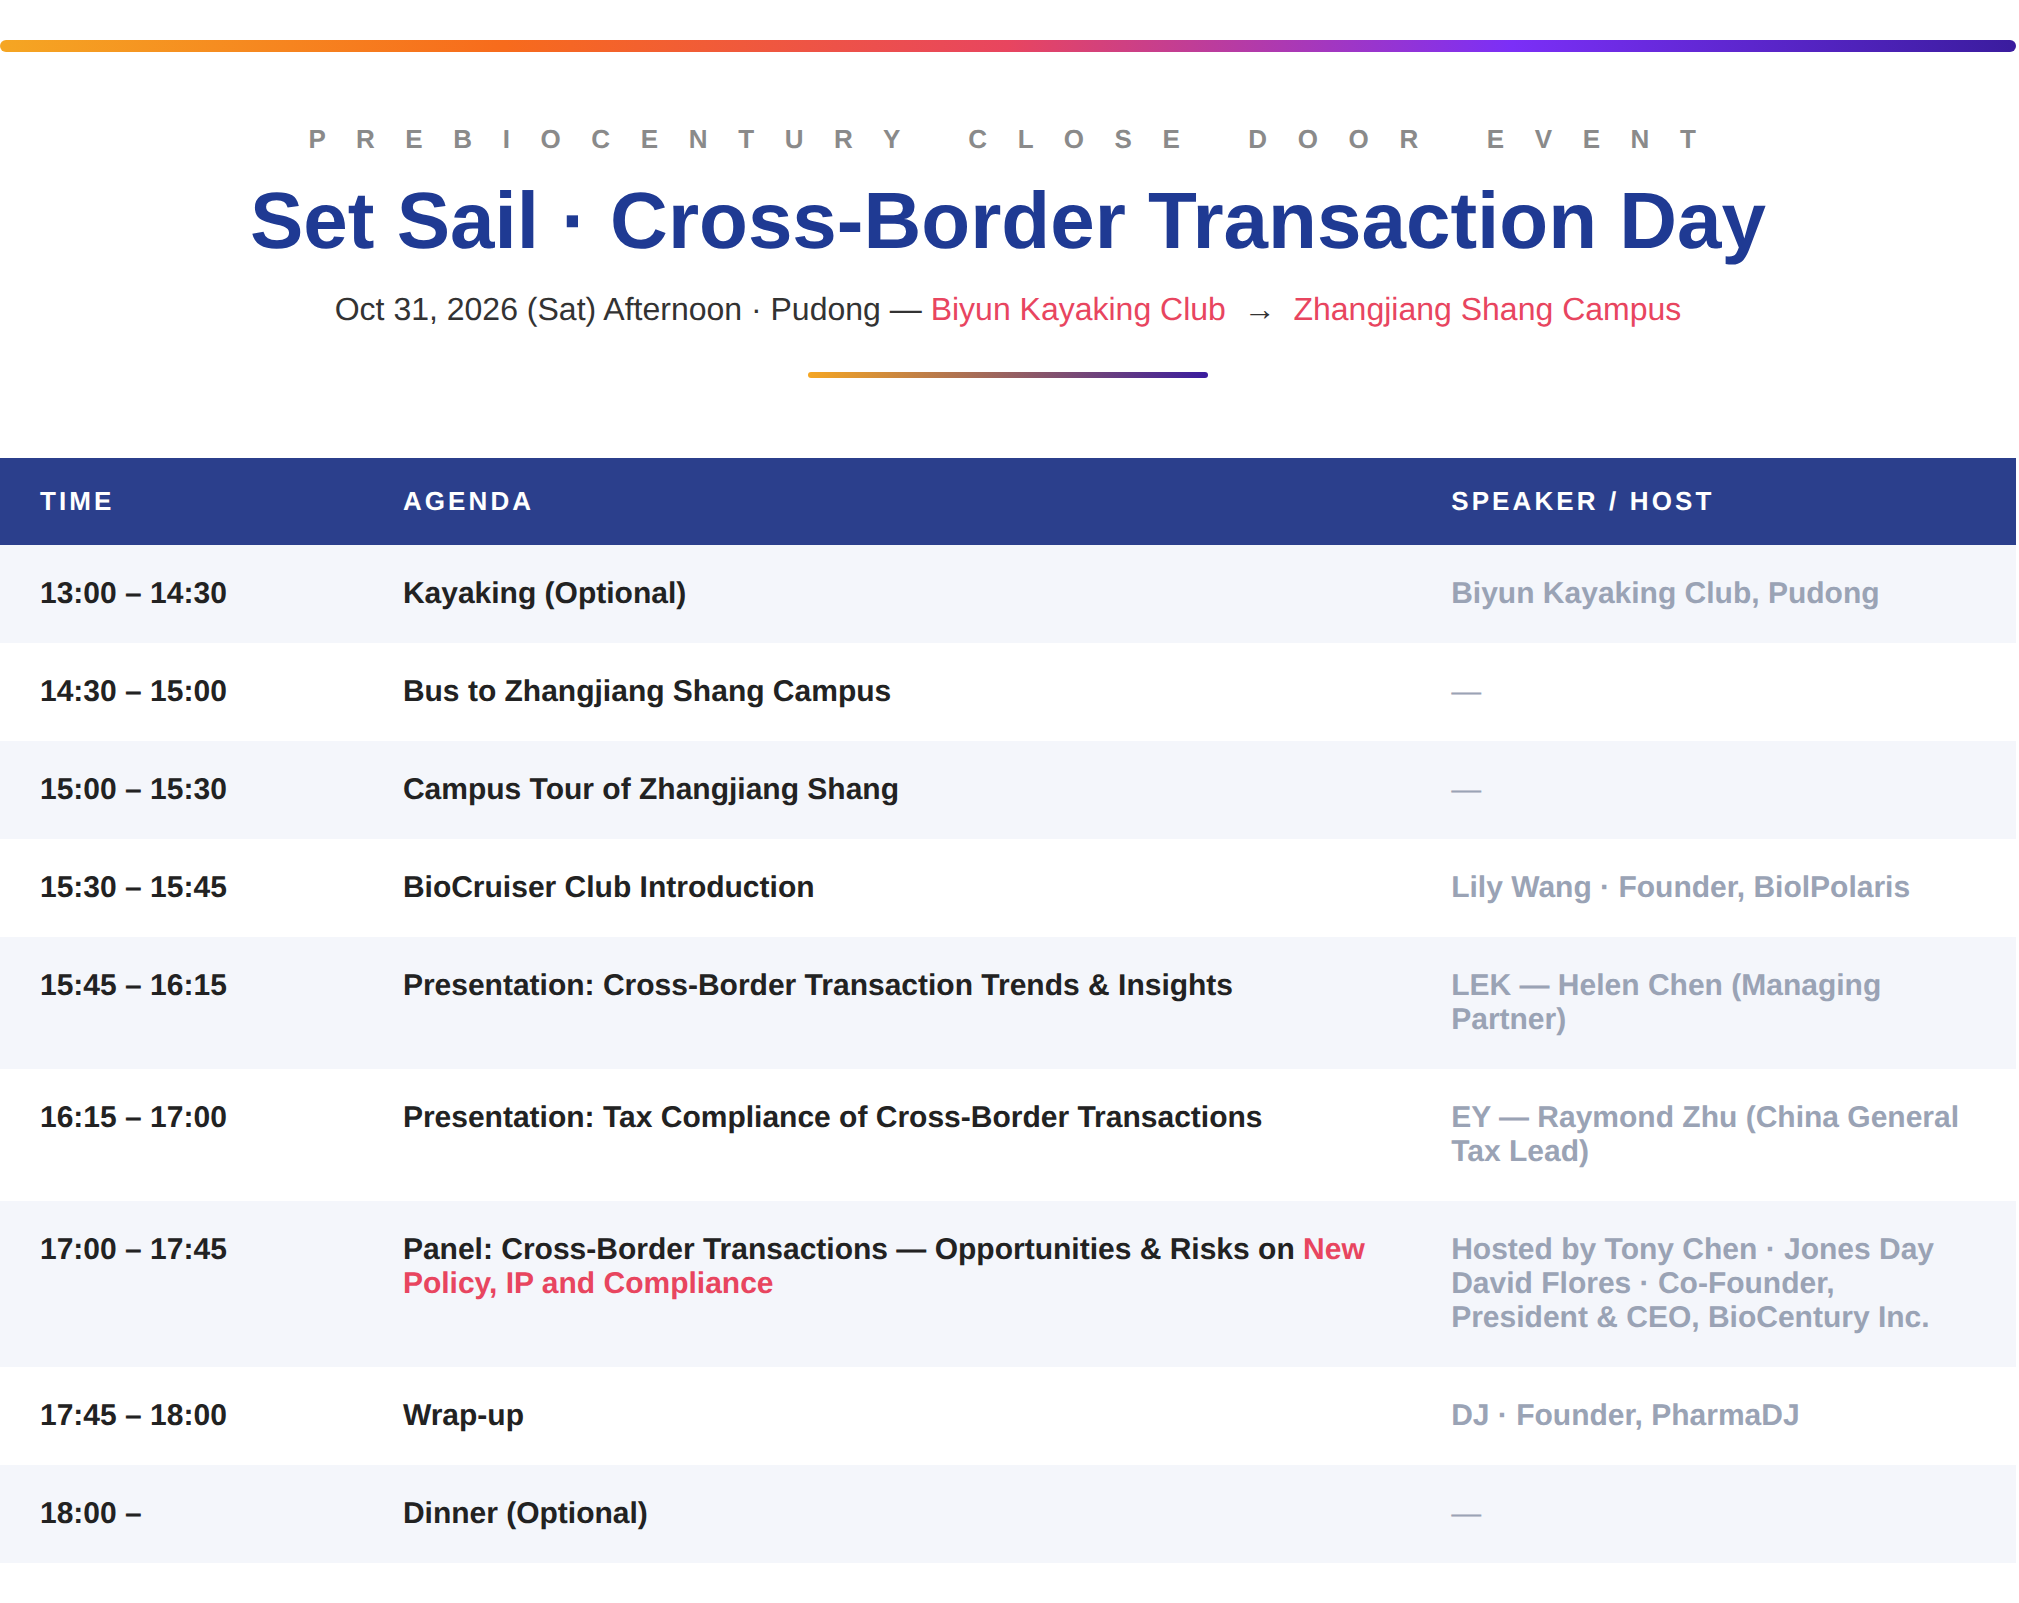
10月31日,首家报道COINS 的媒体Biocentury、法律咨询专家等应邀讨论COINS语境下的跨境交易应对策略(讨论会议程见下图)。
报名参会请邮件联系:lily.wang@bioipolaris.com
跨国药企:最大获益者
未被纳入本次草案禁止范围的资产授权许可交易并,也是跨国药企参与中国创新资产合作最主流的交易模式。
研发客的统计显示,截止2026年10月23日,中国biotech共完成了244起license-out交易,礼来、赛诺菲、艾伯维、辉瑞、BMS等MNC均有出手。
今年以来,中国biotech资产授权获得的首付款总额为108.34 亿美元;其中,今年前三季度首付款总额为85亿美元,2025年同期为55亿美元,同比增长54%。
美国财政部在法案配套情况说明中列出纳入监管的交易类型,包括股权收购、可转换为股权或附带特定权利的债务融资、绿地投资或其他企业扩张、设立合资企业,以及部分有限合伙人投资。这意味着,近年来非常活跃的NewCo架构将受到限制,从而在一定程度上削弱美元风投机构对资产的竞争优势。跨国药企少了来自投资机构的同台竞价,在资产交易过程中的议价地位将显著提升。
近年来,跨国药企正在面临与美元基金共同参与的局面。美元基金可以通过股权投资、NewCo孵化模式入股中国 biotech,扶持管线成熟后,再寻找跨国药企的合作。草案一旦落地,跨国药企将成为承接中国创新资产海外权益的核心买家。
由于目前规则仍存在模糊地带,联合开发、联合商业化协议是否受约束尚未明确。如前述美国律师所言,后续如果 BINSA 法案通过,授权许可交易也会被纳入监管,届时跨国药企现有的交易路径也将迎来变数。
中国药企:喜忧参半
对中国生物科技企业而言,这份草案带来的是并存的机遇与风险。
机遇是,纯资产对外授权(out‑licensing)交易仍为落入管制范围,这意味着中国创新资产依旧可以依靠授权模式完成出海。并且,依靠国内基金融资的 biotech,基本不受本次投资管制规则的冲击。
但风险同样突出。
曾经备受行业推崇的NewCo 架构、并购交易模式受到直接限制。NewCo模式的核心是将管线海外权益授权至海外新设主体,同时中国企业获取新公司股权,依托美元基金完成后续研发融资,共享资产上市或被并购的长期增值收益,是中国企业跳出“一锤子买卖”、深度参与全球商业化的重要工具。而该模式中包含的美国资本股权投资环节,是本次草案的监管范围。
交易结构上的变化,还会带来商业利益的偏移。股权类合作受限制,跨国药企更多选择单纯授权交易,三生制药与辉瑞在去年达成的资产授权+股权投资合作模式也将无法继续。这对跨国药企来说当然是一个好消息,但交易也更偏向于一次性。中国企业很难分享资产后续全球化带来的长期收益,长期增值空间因此受限。
此外,具备FIC潜力的早期创新资产,发展可能受阻。很多前沿管线的成长,需要更熟悉全球市场的美元基金提供资金、产业资源赋能,这部分加持将减少。于企业而言,需要更早完成资产对外授权,因为管线越推进到临床后期、企业市值抬升之后,会加大获取美元股权融资的审批难度。
拓展阅读
美元基金:陷入难题
对于开始进入中国的海外生物医药投资机构来说,首先要面对的就是募资压力。换句话说,设立亚洲生物医药基金的计划,将遭遇现实阻碍。
草案明确美国主体禁止对中国biotech开展非公开股权投资、合资、绿地投资,部分LP出资也需要申报或可能禁止,这将导致美国本土LP的出资意愿会有所下降。
可交易类型范围收窄,美元基金失去了参与中国早期创新资产的重要抓手。NewCo可以承接中国管线,一边扶持资产推进全球临床,一边等待上市或并购退出——但该路径被管制之后,基金缺少了适配的交易载体。当然,路径并没有完全封死,公开市场证券投资、小额LP出资不在禁止范围。
拓展阅读
RA Capital:NewCo是中国创新资产进入全球市场的最快路径
研发客在近期对海外投资机构的采访中也听到了来自投资人的声音:“美国有很多关于限制中国的讨论,无论是共和党还是民主党,几乎都倾向于表现出更强的针对中国的立场。但实际上,美国政府中大多数认真负责的人士都清楚,中美关系高度相互依存,不可能单方面切断联系。如果阻止中国公司的药品进入美国,它们就会转向欧洲,欧洲企业再把这些药品带进美国,最终反而损害的是美国企业的利益。因此,美国不太可能真正全面封锁与中国之间的贸易。”该人士表示,他个人希望未来五到十年内不会发生太大变化。
对于中国创新药势头的崛起是否会威胁到美国的发展,上述人士表示对此不太担心,主要原因在于市场目前仍在美国。“如果想在美国获批药物,就必须在美国完成II期和III期临床试验。因此,中国公司想进入美国市场,必须与美国企业合作。如果中国公司希望直接在美国商业化,可能会更加困难。”
据本文前述美国律师预测,美国财政部基于大药企和基金的意见,可能会收窄范围,建立申报档。但该律师同时表示,若BINSA能通过,授权交易将被直接纳入,这将是license-in模式最大的风险。目前,两院版本均未通过委员会程序。
编辑 | 姚嘉
yao.jia@PharmaDJ.com
访问研发客网站,深度报道和每日新闻抢鲜看